
El avance de la inteligencia artificial, el fraude digital y las nuevas exigencias de protección al consumidor están modificando el mapa de riesgos de las instituciones financieras. Un estudio internacional ofrece señales que la banca dominicana debería incorporar a su agenda estratégica.
La banca ha construido buena parte de su legitimidad sobre una promesa esencial: proteger el dinero de sus clientes y ofrecerles seguridad en sus transacciones. Durante décadas, esa confianza descansó en la solidez patrimonial, el cumplimiento regulatorio y la credibilidad institucional. Sin embargo, la aceleración tecnológica está incorporando nuevas condiciones a esa relación. Hoy, los riesgos que amenazan la reputación bancaria no proceden únicamente de las decisiones financieras, sino también de los sistemas digitales, los algoritmos, las conductas de sus ejecutivos y la capacidad de proteger al cliente frente a modalidades de fraude cada vez más sofisticadas.
Esta transformación aparece documentada en el Reputation Risk Index correspondiente al tercer trimestre de 2026, elaborado por Global Situation Room, Inc., con la participación de su Global Risk Advisory Council, una instancia internacional integrada por más de 150 especialistas y líderes con experiencia en asuntos públicos, gestión de crisis y dirección corporativa.
El estudio dedica una atención especial al sector financiero y revela una cuestión fundamental: las instituciones pueden avanzar en innovación, eficiencia y digitalización sin que esos progresos se traduzcan automáticamente en mayor confianza pública.
La distinción resulta particularmente relevante para República Dominicana, donde los bancos han desarrollado importantes capacidades digitales y donde la relación con los clientes se sostiene cada vez más sobre plataformas tecnológicas, aplicaciones móviles y servicios de atención automatizados.
El centro del mapa de riesgos
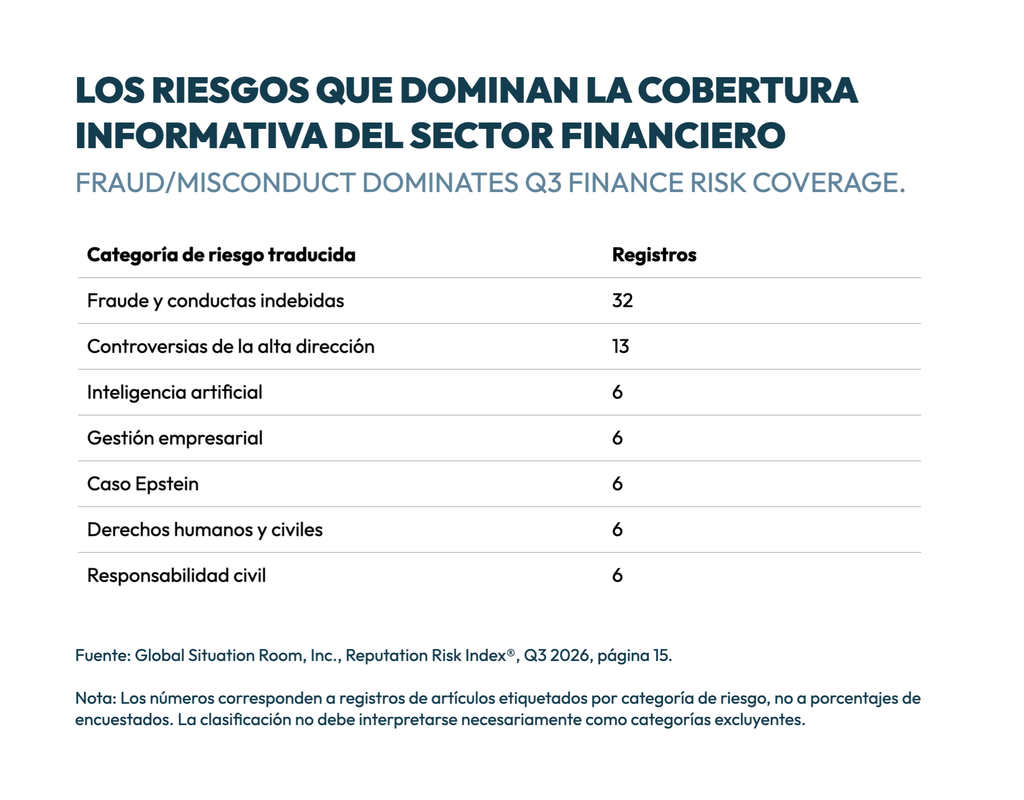
Uno de los hallazgos más reveladores del estudio es el protagonismo del fraude y las conductas indebidas en la cobertura de riesgos del sector financiero. De las categorías identificadas en el análisis de artículos del tercer trimestre, el fraude y la mala conducta concentran 32 registros, frente a 13 relacionados con controversias de la alta dirección y seis en cada una de varias categorías adicionales, incluida la inteligencia artificial.
Esta distribución sugiere que, mientras la innovación tecnológica continúa ganando espacio en la conversación corporativa, los problemas vinculados con la integridad y la protección del patrimonio de los clientes siguen ocupando una posición central en la exposición reputacional del sector.
Para los bancos dominicanos, la implicación es clara. La prevención del fraude no constituye exclusivamente una función de cumplimiento, seguridad o tecnología. Es también una responsabilidad reputacional que afecta la confianza, la fidelización y la credibilidad de la institución.
Un fraude puede tener consecuencias económicas relativamente limitadas y, sin embargo, generar un deterioro reputacional considerable cuando el cliente percibe que la institución no lo protegió, que sus advertencias fueron insuficientes o que la respuesta posterior careció de sensibilidad. La gestión comunicacional de estos episodios adquiere, por tanto, tanta importancia como la capacidad técnica para identificarlos, contenerlos y resolverlos.
Probablemente, uno de los resultados más importantes del informe para la banca dominicana aparece en una pregunta dirigida a los integrantes del Consejo: ¿qué proporción de la responsabilidad reputacional recaerá sobre los bancos cuando sus clientes sean víctimas de fraudes facilitados por inteligencia artificial?
El 43.6% considera que los bancos enfrentarán la mayor parte de esa responsabilidad; el 41% entiende que asumirán alguna responsabilidad; y el 12.8% sostiene que recaerá sobre ellos la totalidad. Apenas el 2.6% estima que no tendrán ninguna. Esto significa que el 97.4% de las respuestas atribuye algún nivel de responsabilidad reputacional a las instituciones financieras, aunque estas no sean necesariamente las autoras materiales del fraude.
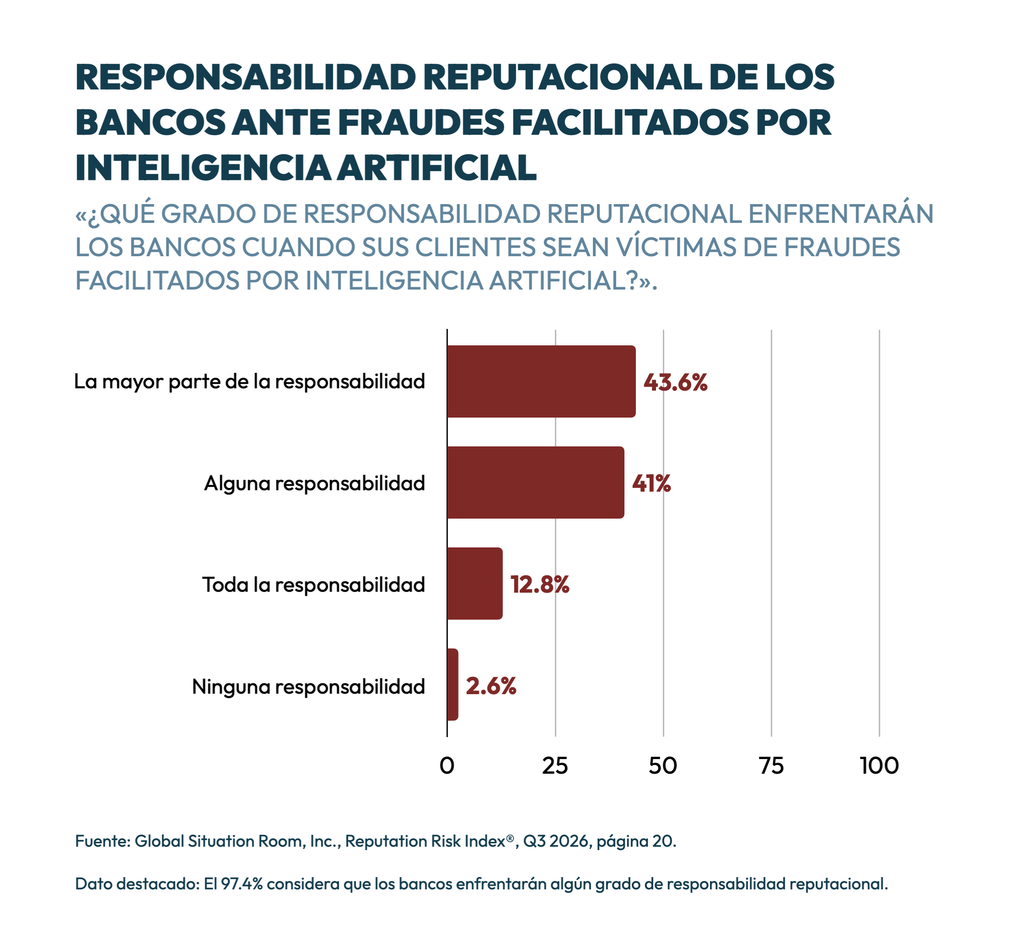
Aquí aparece un cambio de particular trascendencia: la responsabilidad reputacional percibida puede extenderse más allá de la responsabilidad jurídica formal. Para un cliente que pierde sus recursos mediante una suplantación de identidad, una comunicación fraudulenta o una manipulación tecnológica, la distinción entre una vulnerabilidad propia del banco y un delito ejecutado por terceros puede tener escasa relevancia emocional.
Lo que probablemente recordará será la experiencia sufrida, la reacción de la entidad y el respaldo recibido. La conclusión estratégica es que las políticas antifraude deben complementarse con protocolos de comunicación preventiva, canales de respuesta comprensibles, orientación al cliente y procedimientos de acompañamiento cuando ocurre un incidente. El banco no controla todas las modalidades delictivas, pero sí puede gestionar buena parte de la experiencia que determina cómo el cliente interpreta su actuación.
La ciberseguridad y la confianza
Otro resultado merece atención especial. Consultados sobre si las organizaciones financieras están preparadas para administrar las consecuencias reputacionales de un ciberataque importante, el 56.4% de los participantes manifestó estar en desacuerdo y el 17.9% expresó un desacuerdo absoluto. Sumadas, estas posiciones representan el 74.3% de respuestas negativas. En cambio, apenas el 12.9% considera que las instituciones están preparadas.
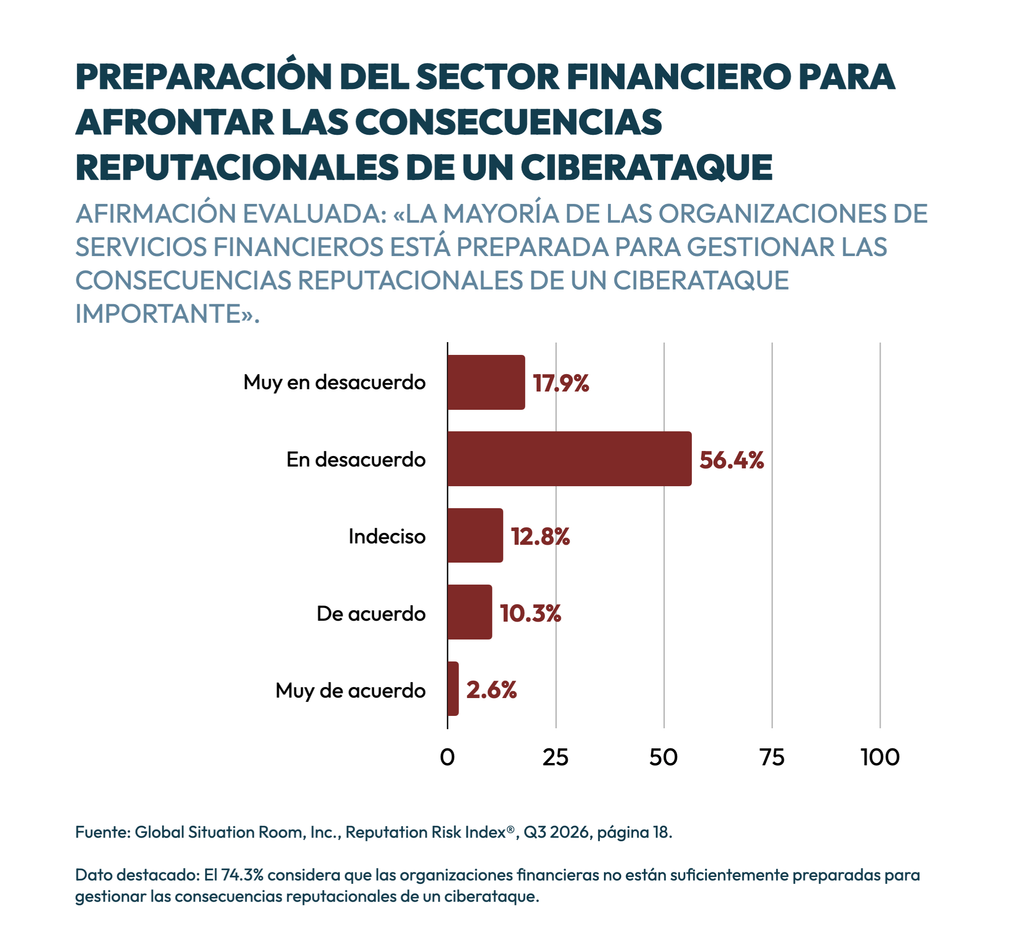
El dato no representa una evaluación técnica de la infraestructura de los bancos dominicanos. Refleja la percepción de los especialistas internacionales consultados sobre la capacidad del sector financiero para afrontar las consecuencias reputacionales de una crisis cibernética.
No obstante, plantea una interrogante pertinente para nuestro mercado: ¿están los bancos tan preparados para comunicar una crisis tecnológica como para enfrentarla desde sus sistemas de seguridad?
Un ciberataque puede comprometer temporalmente operaciones, generar incertidumbre sobre información personal o activar rumores de pérdidas económicas. En esas circunstancias, la velocidad y la calidad de las explicaciones institucionales resultan determinantes.
No basta con restablecer un servicio. Es necesario explicar lo ocurrido, diferenciar los hechos comprobados de las especulaciones, ofrecer orientación precisa y demostrar que la institución conserva el control de la situación. La resiliencia tecnológica y la resiliencia reputacional son capacidades distintas que deben desarrollarse de manera coordinada.
La IA como riesgo
La inteligencia artificial encabeza la clasificación general de riesgos reputacionales del tercer trimestre de 2026. El 58% de los integrantes del Consejo le atribuyó una severidad de ocho puntos o más en una escala de diez, mientras el 37% la identificó como su principal área de riesgo.
La preocupación se relaciona con su creciente integración en procesos sensibles, incluidos la atención al cliente, la gestión de datos personales, la identificación de operaciones sospechosas y la toma automatizada de decisiones.
Sin embargo, el resultado más significativo para el sector bancario aparece cuando se pregunta si la inteligencia artificial tendrá un impacto positivo en su reputación. El 48.8% de las respuestas expresa desacuerdo, el 43.6% manifiesta incertidumbre y solamente el 7.7% está de acuerdo.
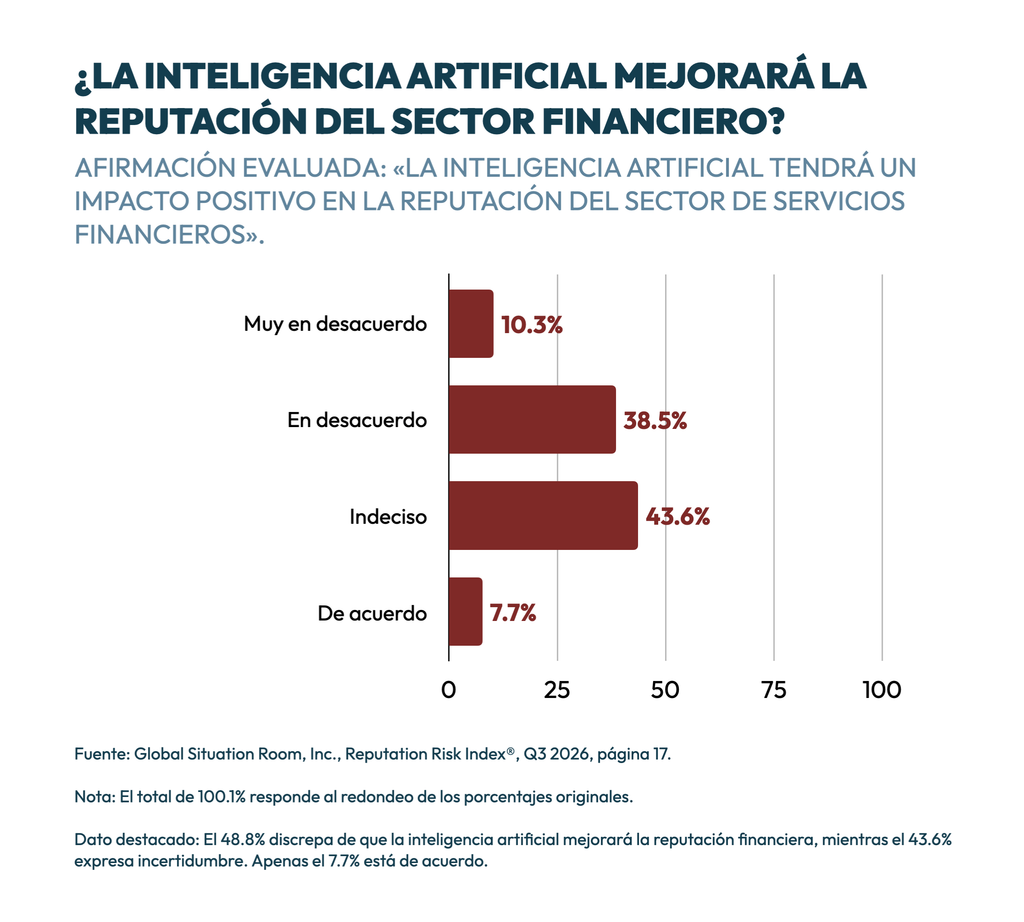
La lectura no debería conducir a una oposición a la innovación. Más bien pone de relieve una diferencia que las instituciones necesitan comprender: la eficiencia operacional que produce una tecnología no equivale necesariamente al valor reputacional que esa tecnología genera.
Un banco puede reducir tiempos de respuesta, optimizar costos y automatizar procesos sin mejorar la percepción del cliente si la digitalización deteriora la atención personalizada, dificulta la resolución de reclamaciones o introduce decisiones difíciles de explicar.
El informe también alerta sobre la sustitución del juicio humano por sistemas automatizados precisamente en los momentos en que la confianza del consumidor es más vulnerable. Para la banca dominicana, esto supone incorporar la perspectiva reputacional a las políticas de adopción de inteligencia artificial. La transparencia algorítmica, la supervisión humana, la protección de los datos y la posibilidad de revisar decisiones automatizadas deben convertirse en componentes de la experiencia del cliente.
Aquí la zona de atención no es solamente cuánto puede hacer la inteligencia artificial por el banco, sino cuánto de esa transformación comprende, acepta y valora el consumidor.
El estudio introduce otro elemento relevante para las instituciones financieras: el efecto reputacional de un eventual deterioro de las condiciones económicas. El 39.5% de los consultados considera que una desaceleración económica representa un riesgo reputacional muy significativo para el sector financiero, mientras otro 39.5% lo califica como moderadamente significativo.
En conjunto, el 79% identifica un riesgo reputacional significativo en algún grado asociado a ese escenario.
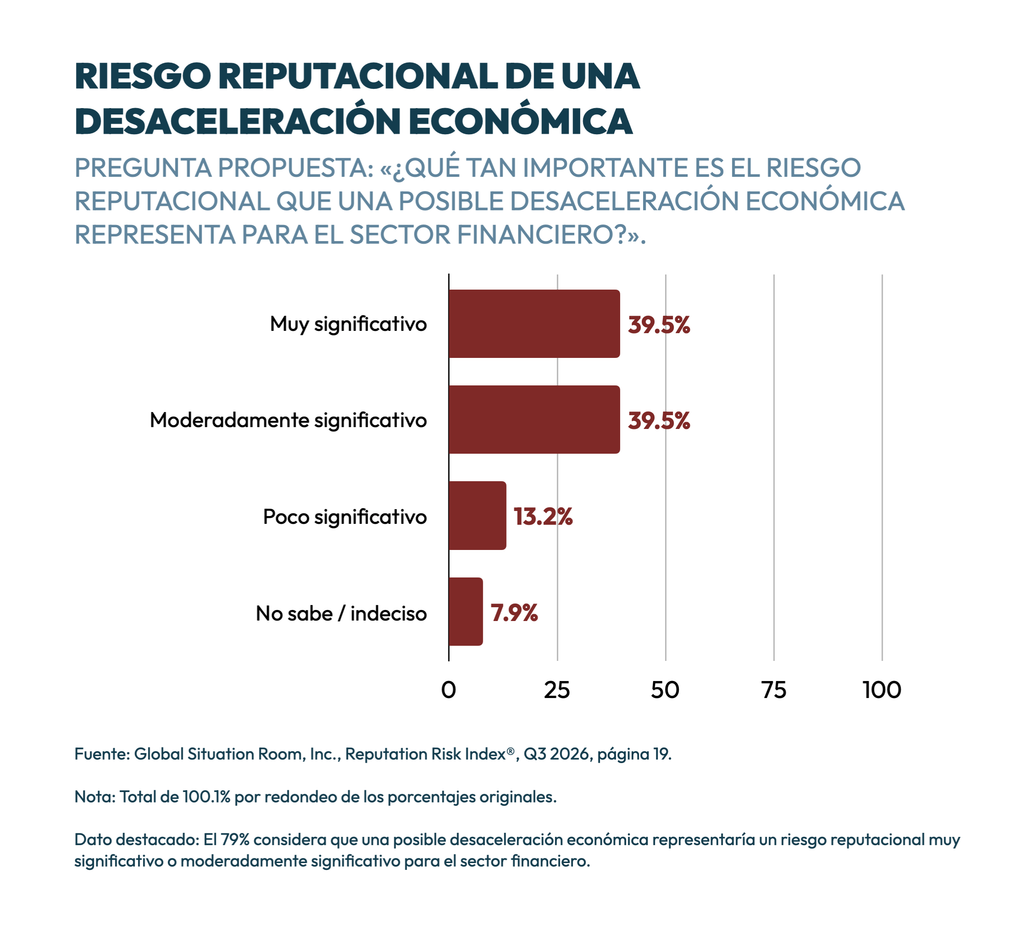
Este resultado permite ampliar la discusión más allá de la tecnología. Cuando las condiciones económicas se deterioran, las decisiones comerciales de los bancos adquieren mayor sensibilidad pública. Las políticas de crédito, las tasas, los cobros, las reestructuraciones y los procedimientos de recuperación pueden convertirse en factores de evaluación social de las instituciones.
En contextos de presión sobre los ingresos familiares y la actividad empresarial, el desempeño reputacional no depende únicamente de la fortaleza de los indicadores financieros. También influye la percepción de que el banco comprende las dificultades de sus clientes y actúa con criterios de proporcionalidad, transparencia y responsabilidad.
Esta dimensión merece especial consideración en República Dominicana, donde la banca mantiene una relación estrecha con las empresas, los hogares y el financiamiento de la actividad productiva.
La conducta de ejecutivos como riesgo
El informe sitúa las controversias relacionadas con la alta dirección entre los factores destacados de exposición reputacional del sector financiero. Uno de los casos examinados corresponde a declaraciones del máximo ejecutivo de Standard Chartered sobre los puestos de trabajo sustituidos mediante inteligencia artificial. Sus expresiones provocaron cuestionamientos sobre la manera en que la dirección empresarial valora el capital humano en medio de los procesos de transformación tecnológica.
La enseñanza trasciende el episodio. Las decisiones corporativas pueden estar respaldadas por razones de eficiencia, pero su legitimidad pública también depende de cómo se explican, de la sensibilidad que proyectan los líderes y de la coherencia entre el discurso institucional y las consecuencias de esas decisiones.
En los bancos, la conducta comunicacional de presidentes, directores generales y altos ejecutivos constituye un componente de la gestión integral del riesgo reputacional.
Una agenda para la banca dominicana
El estudio de Global Situation Room ofrece un mapa internacional de preocupaciones, no un diagnóstico directo del sistema bancario dominicano. Sus resultados no permiten afirmar que los bancos nacionales presenten los mismos niveles de vulnerabilidad ni que sus clientes compartan idénticas percepciones.
Sin embargo, sí proporcionan referencias útiles para revisar la agenda de gestión reputacional de las entidades financieras del país. Desde esa perspectiva, en Mediáticos consideramos que existen cinco prioridades interrelacionadas: integrar la prevención del fraude con la comunicación al cliente; incorporar la dimensión reputacional a los ejercicios de respuesta a ciberincidentes; establecer principios de gobernanza de la inteligencia artificial que incluyan supervisión humana; fortalecer la preparación comunicacional de la alta dirección; y evaluar sistemáticamente la confianza mediante indicadores que vayan más allá del volumen de menciones y del tono de la cobertura mediática.
La banca dominicana dispone de una trayectoria institucional y de capacidades tecnológicas sobre las cuales puede construir esta nueva etapa. Pero tendrá que demostrar que su transformación digital no debilita aquello que históricamente ha sustentado su relación con los clientes. El principal hallazgo del estudio puede resumirse en una paradoja: cuanto más sofisticada se vuelve la tecnología financiera, más importante resulta la dimensión humana de la confianza.
La reputación bancaria del futuro no dependerá solamente de la capacidad para innovar, sino también de la aptitud para proteger, explicar, responder y acompañar. En definitiva, para conseguir que la seguridad y la confianza del cliente avancen al mismo ritmo que la tecnología.
Fuente principal: Global Situation Room, Inc. (2026), Reputation Risk Index®, Q3 2026: Focus on the Financial Sector, Global Risk Advisory Council. Análisis e interpretación para República Dominicana: Mediáticos Think Tank. Los resultados corresponden al estudio internacional y no a una encuesta realizada entre consumidores o bancos dominicanos.


